
Sua empresa também precisa estar preparada para os prejuízos que podem atingir terceiros.Proteção para cada etapa da operação.
Soluções de Responsabilidade Civil para empresas, com análise das atividades, operações, produtos e exposições que podem gerar obrigações perante terceiros.
Quando um prejuízo atinge terceiros, a responsabilidade pode chegar até a empresa
Uma empresa pode sofrer um incêndio ou um dano elétrico em seu próprio patrimônio, situações geralmente cobertas pelo Seguro Empresarial patrimonial. Mas também pode ocorrer uma situação em que um cliente, visitante, parceiro comercial ou fornecedor alegue ter sofrido um dano relacionado à atividade da sua empresa.
A Responsabilidade Civil Empresarial está relacionada à proteção contra determinadas reclamações de terceiros por danos decorrentes da atividade da empresa, conforme cobertura contratada, limites, condições, exclusões e análise da seguradora.
O que significa "Terceiro"?
Terceiro é alguém ou alguma organização externa à relação protegida conforme definição e condições da apólice. Dependendo da situação e do produto securitário, pode envolver:
- Clientes e visitantes
- Fornecedores e prestadores
- Parceiros comerciais ou outras empresas
- Pessoas afetadas pela atividade
* A própria apólice estabelece as definições contratuais e exclusões do que caracteriza um terceiro.
Proteger o patrimônio da empresa e proteger suas responsabilidades são necessidades diferentes
Entenda a diferença estrutural entre o Seguro Empresarial e a Responsabilidade Civil Empresarial.
Seguro Empresarial
Voltado principalmente à proteção do próprio patrimônio da empresa e outros riscos contratados. O foco é garantir a estrutura interna contra eventos cobertos que impactem a continuidade do negócio.
- Prédio, instalações e conteúdo.
- Estoque e mercadorias.
- Máquinas e equipamentos.
- Determinadas perdas decorrentes de eventos cobertos (como incêndio).
RC Empresarial
Voltada às responsabilidades da empresa perante terceiros dentro dos riscos expressamente contratados. O foco é a operação e os impactos gerados externamente pela atividade.
- Danos corporais a visitantes ou clientes.
- Danos materiais a bens de terceiros.
- Danos relacionados à operação e prestação de serviço.
- Riscos após a entrega de produtos (RC Produtos).
O que está em jogo em uma reclamação?
Dependendo da cobertura contratada, a apólice pode proteger a empresa contra reclamações decorrentes de diferentes tipos de danos.
Danos Materiais
Quando o prejuízo envolve bens de terceiros. Determinados eventos operacionais podem causar danos físicos a bens não pertencentes à empresa. A Responsabilidade Civil pode responder por reclamações enquadradas nas condições, sem garantir, no entanto, que qualquer dano mínimo será automaticamente indenizado (regras de franquia e limites aplicam-se).
Danos Corporais
Acidentes podem atingir pessoas, não apenas patrimônio. Situações acidentais ligadas à atividade empresarial podem causar lesões a terceiros. As condições dependem do evento, da modalidade contratada, dos limites e das exclusões.
Danos Morais
Atenção redobrada na contratação. Danos morais podem possuir tratamento próprio e estarão cobertos somente quando estiverem abrangidos pelas condições e coberturas efetivamente contratadas. Dependendo do produto, podem exigir contratação adicional ou possuir sub-limite.
A própria operação da empresa pode gerar exposição a terceiros
A avaliação precisa entender o que a empresa faz todos os dias, quem circula pelo local, quais serviços são executados e onde ocorrem.
Operações Base
Riscos decorrentes da atividade principal e secundária executadas nas instalações ou em locais previamente declarados na apólice.
Estabelecimentos
Lojas, academias, clínicas e supermercados. A circulação contínua de clientes e visitantes cria exposições próprias que precisam estar enquadradas no seguro.
Trabalhos Externos
Sua responsabilidade pode acompanhar a operação até o cliente. Instalações, manutenções, obras e entregas podem demandar análise específica.
Operações Concluídas
Alguns riscos podem surgir após o término de um serviço, montagem ou entrega. Quando houver cobertura disponível, ela requer contratação específica.
Bens sob Guarda ou Custódia
Bens de terceiros que estejam sob guarda, custódia ou controle da empresa (ex: equipamentos de clientes em manutenção, mercadorias recebidas) podem receber tratamento específico nas condições da apólice e não devem ser considerados automaticamente protegidos pela RC Geral.
Estacionamentos
A existência de estacionamento, manobrista ou controle de chaves pode criar exposições específicas e exigir cobertura adequada. Não basta presumir que a RC cobrirá veículos de terceiros.
Eventos
Empresas que promovem feiras, eventos, ações promocionais ou encontros com público podem possuir exposições específicas. Se existir um Seguro de RC Eventos separado, ele pode ser a solução ideal.
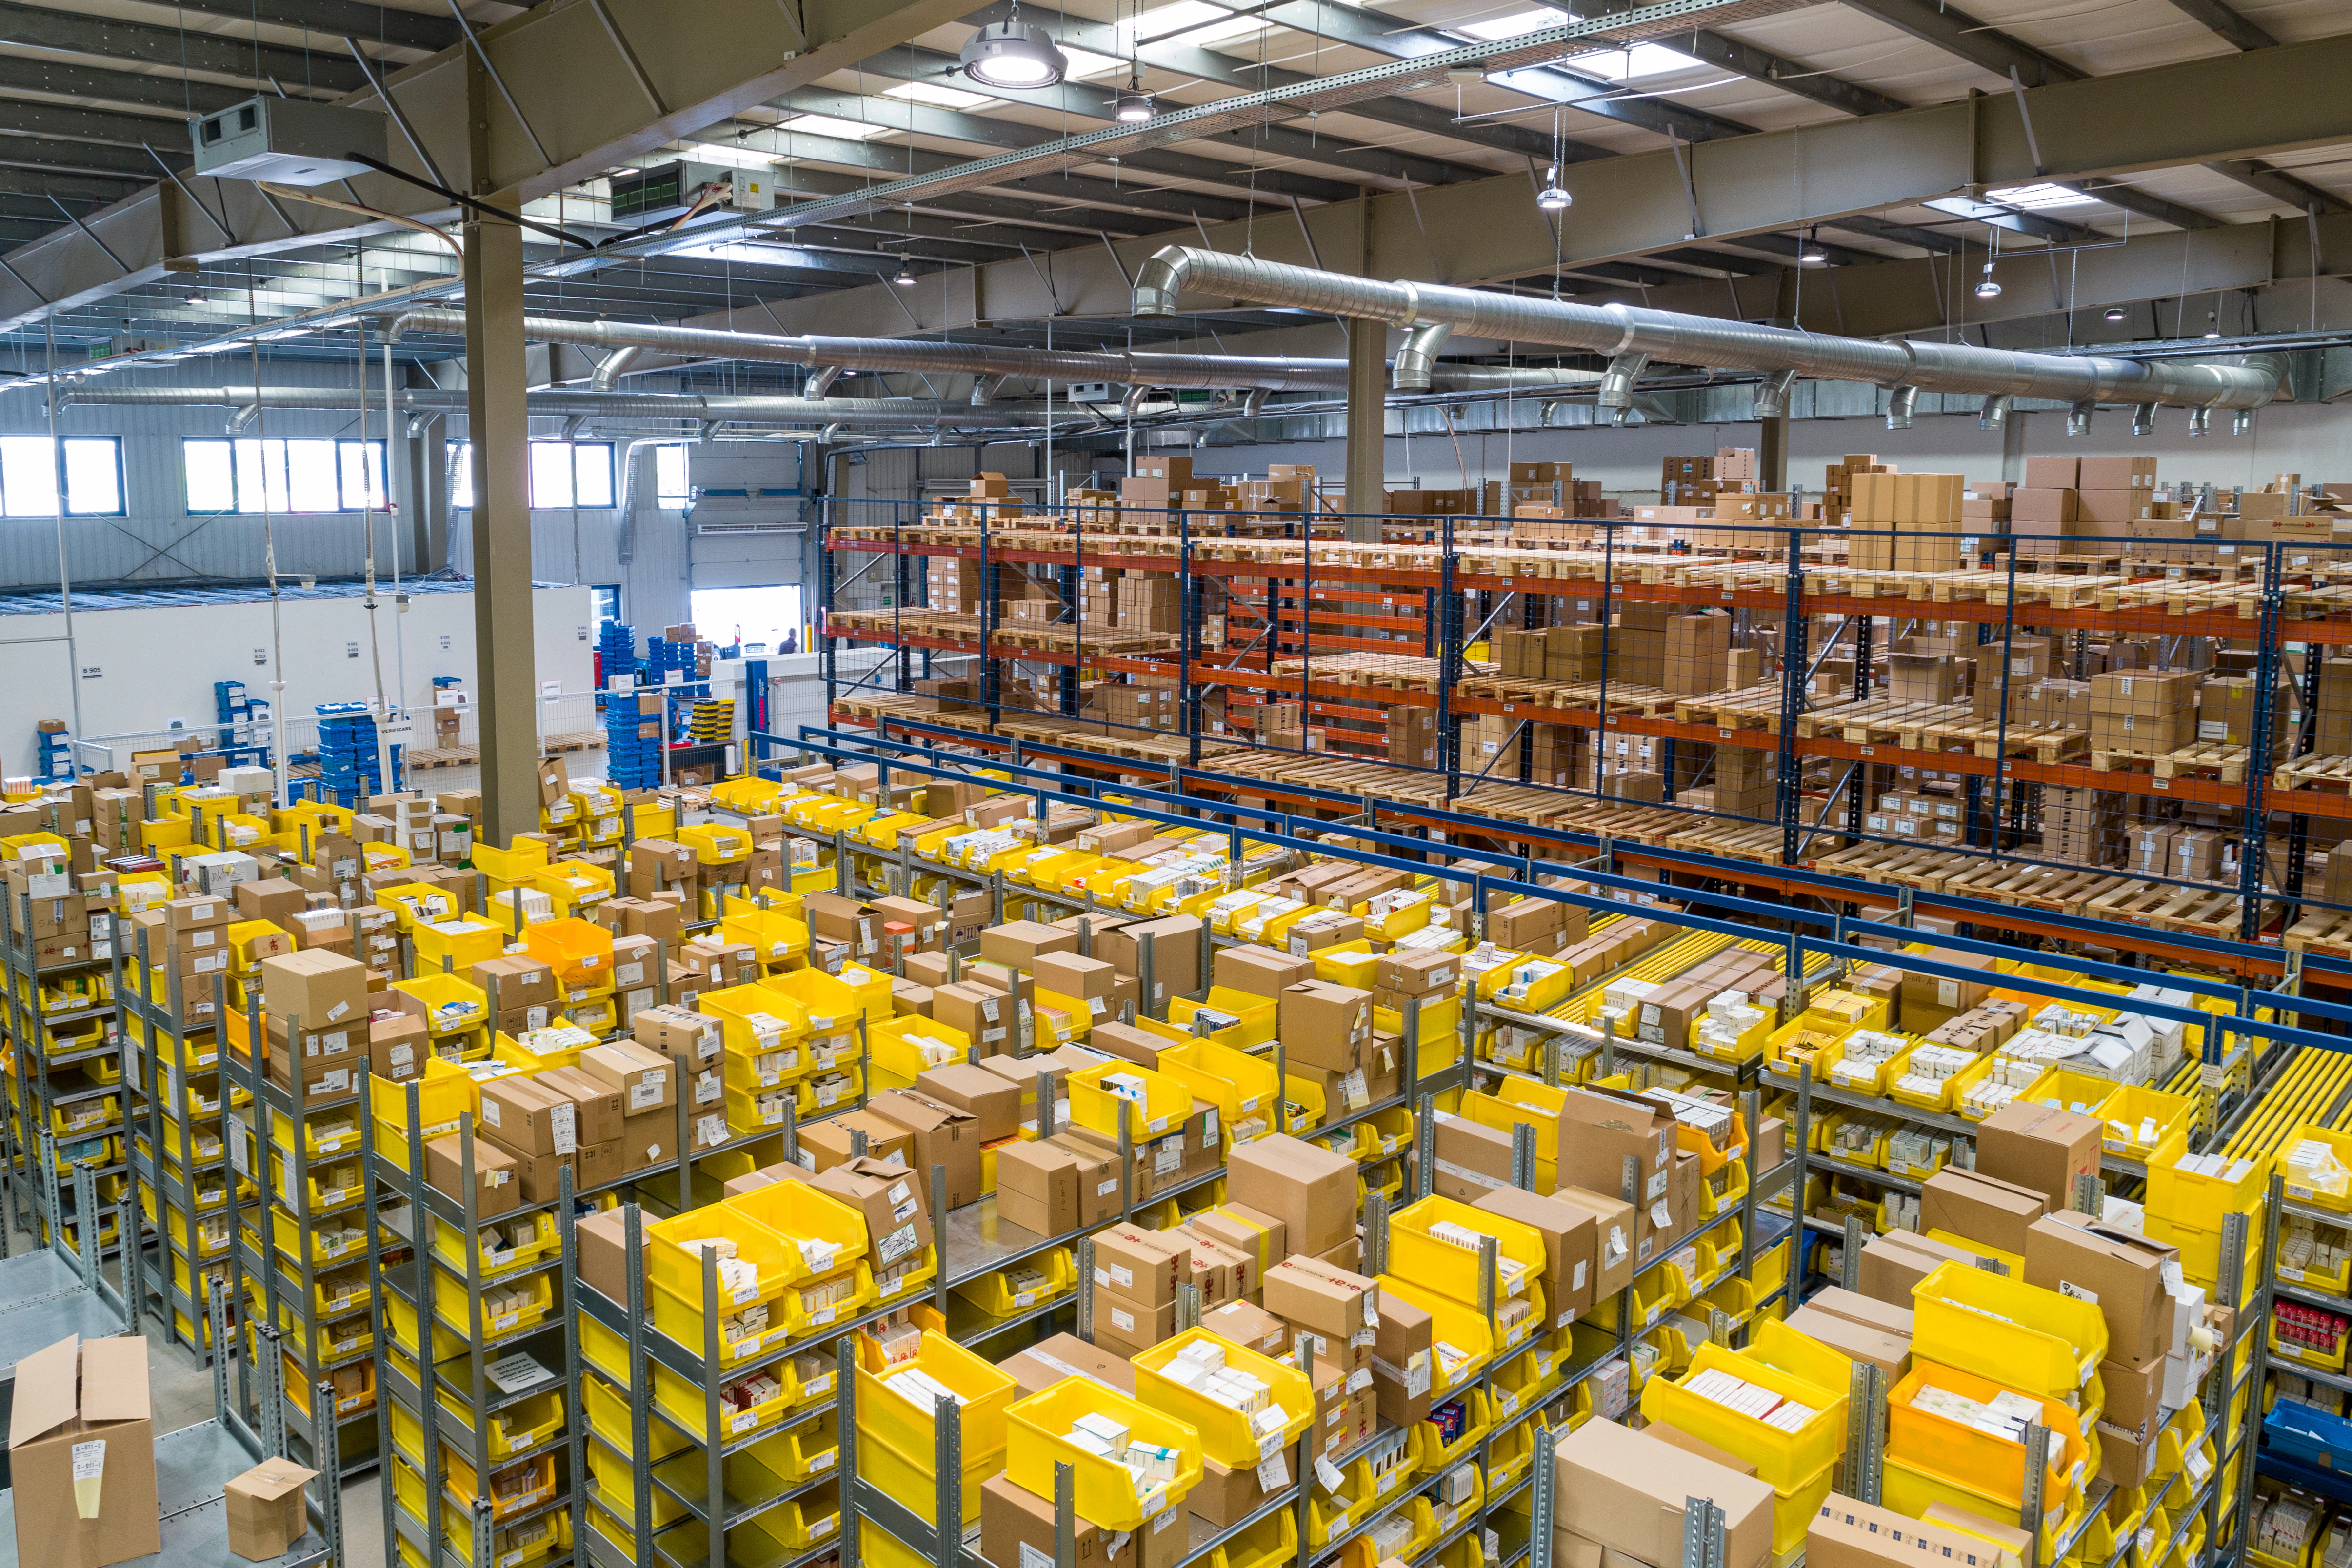
A responsabilidade da empresa pode continuar mesmo depois que o produto sai do estabelecimento
Empresas que fabricam, distribuem, comercializam, importam ou fornecem produtos estão inseridas em uma complexa cadeia produtiva. A responsabilidade por danos atribuídos a esses produtos perante terceiros requer atenção.
Produto Defeituoso x Responsabilidade Segurada
RC Produtos não significa garantia de qualidade do produto, garantia estendida ou garantia de substituição de qualquer produto com defeito. O foco é a responsabilidade por determinados danos a terceiros causados pelo uso do produto, conforme contratação.
Recall não é a mesma cobertura
Despesas com retirada de produtos, comunicação, logística de recall e substituição podem exigir cobertura específica (Seguro de Recall) quando disponível, e não estão automaticamente inclusas no RC Produtos padrão.
Cadeia Produtiva e Fornecedores
O fabricante, o distribuidor e o varejista possuem exposições próprias. As responsabilidades de cada parte podem variar, e o seguro não substitui uma boa gestão contratual com seus fornecedores.
Empresas também possuem exposições relacionadas às pessoas que trabalham na operação
A equipe que impulsiona o seu negócio diariamente também integra o panorama de riscos da responsabilidade corporativa.
Cobertura RC Empregador
Determinados produtos oferecem a cobertura de RC do Empregador para situações e danos previstos envolvendo empregados durante o exercício de suas atividades operacionais, sujeitas aos limites e exclusões da apólice.
Limites Legais
Muito importante: O RC Empregador não transforma toda questão envolvendo empregado em sinistro. A apólice não substitui obrigações da legislação trabalhista, benefícios obrigatórios, normas de segurança ou medicina do trabalho.
Empregado x Terceiro
As definições contratuais podem tratar empregados, diretores, prestadores e terceiros de maneiras fundamentalmente diferentes. A análise deve adequar o quadro funcional da empresa à cobertura efetivamente contratada.
Uma indústria, um hotel e uma loja não possuem a mesma responsabilidade
Cada atividade gera uma combinação diferente de responsabilidades e exige coberturas adequadas à realidade do setor.
Indústria: Responsabilidade em toda a cadeia
A operação fabril possui a maior complexidade de exposições. Envolve instalações, máquinas, circulação de veículos de carga, prestadores, fornecedores, a fabricação do produto e as atividades operacionais externas. O desenho para indústrias vai muito além da simples escolha de um limite de indenização.
Hotelaria: Operação contínua
Receber pessoas o tempo todo cria uma exposição própria. Envolve hóspedes, visitantes, áreas comuns, eventos no local, estacionamento e serviços de lazer. Cada um desses serviços requer previsão clara na contratação de RC.
Comércio e Varejo
As operações dependem do público. Os riscos transitam entre acidentes nas dependências (circulação e instalações), responsabilidade sobre produtos fornecidos, prestadores e, quando aplicável, o estacionamento.
Restaurantes e Alimentação
O risco de fornecimento de alimentos possui tratamento sensível. Se existir cobertura relacionada a produtos/alimentos, ela precisa estar expressamente prevista na apólice; não se deve afirmar cobertura automática para qualquer evento alimentar.
Sua busca é para condomínios residenciais ou comerciais? Existe um produto desenhado exclusivamente para síndicos e condomínios.
Responsabilidade Civil Empresarial e Responsabilidade Civil Profissional não são a mesma proteção
Uma empresa pode possuir várias exposições de responsabilidade ao mesmo tempo. Uma apólice não necessariamente substitui a outra.
RC Empresarial / Geral
Relacionada principalmente às responsabilidades da atividade e da operação, acidentes nas instalações, e fornecimento de produtos, conforme coberturas contratadas.
RC Profissional / E&O
(Errors & Omissions) Relacionada a determinadas reclamações decorrentes de falhas, erros ou omissões na prestação profissional de serviços intelectuais, técnicos ou consultivos, conforme produto específico.
D&O (Directors & Officers)
Quando contratado, está relacionado a determinadas responsabilidades de administradores e executivos decorrentes de atos de gestão, não devendo ser confundido com a responsabilidade da operação empresarial.
O número no limite é importante. A estrutura por trás dele é ainda mais.
Escolher um limite global "alto" não garante proteção adequada. A apólice possui dinâmicas próprias que exigem leitura técnica.
Limite Máximo
Quanto de responsabilidade sua empresa precisa proteger? O cliente pode encontrar estruturas relacionadas ao limite por evento ou limite agregado anual. Avalia-se porte, contratos, fluxo de pessoas e potencial de dano.
Sublimites
Uma cobertura específica (ex: RC Empregador ou Danos Morais) pode possuir um limite menor do que o limite geral da apólice. Duas propostas com o mesmo limite total podem ter sublimites completamente diferentes.
Franquia
O limite importa. A franquia (ou participação obrigatória) também. Determinadas coberturas preveem um valor ou percentual mínimo de responsabilidade retida pela empresa em cada evento indenizável.
Às vezes, o Seguro de RC é uma exigência comercial
Muitos contratos B2B impõem obrigações, exigindo a existência de seguro, limites mínimos e apresentação de certificados de apólice (que comprovam a existência da contratação, sem criar cobertura inexistente).
Responsabilidade Contratual
Assumir obrigações comerciais em um contrato não significa que todas elas estarão automaticamente transferidas para a seguradora. Obrigações contratuais podem possuir tratamento específico e exclusões.
Cuidado com a "mera obrigação"
Antes de contratar um seguro apenas pelo limite exigido no papel, é fundamental verificar se as atividades, prazos, território e eventuais segurados adicionais correspondem ao risco exigido.
Território
Empresas que exportam, prestam serviços no exterior ou possuem contratos estrangeiros precisam avaliar a abrangência territorial da apólice. Não assuma "cobertura mundial" sem confirmar.
Jurisdição
A jurisdição admitida para o processamento de eventuais litígios e sinistros também possui regras. O território onde o dano ocorre e o local onde o processo corre podem demandar análises distintas.
O momento do evento e da reclamação também pode importar
As apólices de Responsabilidade Civil estruturam a cobertura considerando aspectos cruciais do tempo: quando o fato ocorreu, quando a empresa teve conhecimento e quando a reclamação foi efetivamente apresentada.
Alguns seguros utilizam conceitos como "base de ocorrência" (o sinistro deve ocorrer durante a vigência) ou "base de reclamações" (Claims Made, onde a notificação formal e períodos retroativos determinam a aceitação), mas isso depende totalmente do produto contratado e da atividade.
A complexidade dos prazos de notificação, prazos suplementares e datas retroativas demonstram por que um contrato de RC exige assessoria de uma corretora especializada.
O que acontece quando chega uma reclamação?
Uma reclamação pode gerar custos antes mesmo de existir uma decisão final. Entenda como o seguro atua durante o processo e a importância de agir corretamente.
Custos de Defesa
Determinadas apólices podem prever cobertura para custos de defesa (como honorários) e despesas processuais relacionadas a reclamações cobertas, conforme condições, sublimites e autorizações contratadas. O seguro não consiste no pagamento automático de qualquer advogado contratado pela empresa.
Cuidado com Acordos Precoces
Ao receber uma reclamação (ou citação legal), é importante comunicar a corretora e seguir os procedimentos previstos pela seguradora antes de assumir responsabilidades ou formalizar acordos com terceiros que possam afetar a cobertura.
Como funciona um Sinistro de RC?
Comunicação
A empresa informa a ocorrência ou formaliza a reclamação recebida conforme procedimentos da apólice.
Documentação
São apresentados os documentos legais, técnicos e comprobatórios solicitados para estruturar a análise.
Análise
A seguradora verifica fatos, apura a responsabilidade e o devido enquadramento nas condições da apólice.
Condução
Os procedimentos de defesa, eventual acordo autorizado ou indenização seguem as regras e limites contratados.
Seguro e prevenção precisam trabalhar juntos
A apólice ajuda a administrar determinados impactos financeiros. Ela não substitui prevenção, manutenção, qualidade ou procedimentos internos.
Uma empresa bem protegida possui rotinas de treinamento, manutenção preventiva de máquinas, procedimentos de segurança operacionais, controle de fornecedores, registro adequado de documentação e respeito às normas técnicas da atividade. A gestão inteligente age antes mesmo do seguro ser acionado.
A subscrição (aceitação) da seguradora geralmente requer o preenchimento de formulários que evidenciam a maturidade dos controles operacionais da empresa.
O que pode não estar coberto?
Uma boa contratação exige entender o que fica de fora. Determinadas situações podem estar excluídas ou exigir cobertura específica, conforme as condições da apólice. Alguns exemplos que frequentemente requerem atenção:
- Multas e penalidades: Não assuma que sanções administrativas ou multas estarão automaticamente pagas. A maioria dos produtos as exclui.
- Atos intencionais: Seguros de responsabilidade não abarcam condutas deliberadamente ilícitas ou danos causados de forma intencional pela direção.
- Riscos Ambientais: Danos por poluição (súbita ou gradual) geralmente não compõem a RC Geral padrão, demandando proteção própria (RC Ambiental).
- Riscos não declarados: Atividades ou operações que não foram informadas para a seguradora durante a contratação.
Por que RC não deve ser decidido apenas pelo preço?
A contratação exige entendimento das atividades e a construção de um programa alinhado ao negócio.
Foco Técnico
Avaliamos as condições e enquadramentos. Nós lemos as exclusões e avaliamos os impactos para não deixar sua empresa exposta a apólices genéricas e inadequadas.
Desenho de Apólice
Apoiamos o cliente na definição de franquias aceitáveis, limites necessários para cumprir contratos específicos e sublimites para operações delicadas da empresa.
Mercado Segurador
Operamos com as principais seguradoras para encontrar capacidade, aceitação de atividades complexas e os produtos mais bem avaliados do mercado nacional e internacional.
Atendimento de Sinistro
A corretora é sua representante. Quando ocorrer uma reclamação, estamos presentes para orientar prazos e mediar a comunicação do sinistro junto à seguradora.
O fluxo para montar a sua proteção
Para desenhar uma apólice de Responsabilidade Civil estruturada, precisaremos conhecer os detalhes da sua operação.
Coleta de Informações
Solicitaremos o preenchimento de um questionário com dados sobre faturamento, filiais, quantidade de funcionários e detalhes da atividade desenvolvida.
Análise do Mercado
Nossa equipe técnica buscará aceitação nas seguradoras, analisando os produtos disponíveis, exclusões aplicadas, franquias e condições.
Apresentação
Apresentaremos a cotação desenhada, explicando os limites, franquias, garantias adicionadas e eventuais coberturas não aceitas pela seguradora.
Perguntas Frequentes
A Responsabilidade Civil é um produto técnico. Confira as respostas objetivas para as 42 perguntas mais comuns na contratação.
Estruture a proteção correta para a sua empresa
Fale com a equipe da Loesch & Costa. Avaliamos suas operações e buscamos as soluções adequadas no mercado segurador, estruturando limites, franquias e proteções de forma técnica.
* As informações presentes nesta página possuem caráter informativo. A Responsabilidade Civil Empresarial é um produto técnico, e todas as coberturas, limites, condições e exclusões dependem estritamente das condições gerais e especiais do produto contratado e da aceitação prévia da seguradora, conforme processos regulados pela SUSEP.